Resultados de Verizon del tercer trimestre de 2026: las ganancias superan lo previsto, los ingresos no
El tercer trimestre de 2026 de Verizon: ingresos de $34.3B con un alza del 1.5%, EPS ajustado de $1.31 con un alza del 8.3%, EBITDA récord y previsiones elevadas por tercer trimestre consecutivo.
Verizon presentó el 26 de octubre unos resultados del tercer trimestre de 2026 que se dividieron en dos direcciones: las ganancias quedaron por encima de lo esperado mientras que los ingresos quedaron por debajo. Los ingresos operativos totales fueron de $34.31 billion, un 1.5% más que un año antes, y las ganancias por acción ajustadas fueron de $1.31, un 8.3% más que los $1.21 anteriores. La compañía también sumó más clientes de telefonía que en cualquier tercer trimestre en cinco años y elevó sus previsiones para todo el año por tercer trimestre consecutivo.
El EPS ajustado fue de $1.31 frente a un consenso de $1.27 según la compilación de Zacks. Los ingresos fueron de $34.31 billion frente a un consenso de $34.81 billion según la compilación de Zacks. En términos GAAP, el ingreso neto fue de $5.3 billion, un 5.2% más, y el EPS diluido fue de $1.25, por encima de los $1.17 de un año antes. El margen de ingreso neto fue del 15.5%, frente al 14.9% del tercer trimestre de 2025.
El trimestre en cifras (consenso: las estimaciones de Zacks citadas más arriba):
| Métrica | Q3 2026 | frente al año anterior |
|---|---|---|
| Ingresos operativos totales | $34.31B | +1.5% |
| EPS ajustado | $1.31 | +8.3% |
| EPS diluido GAAP | $1.25 | por encima de $1.17 |
| Ingreso neto | $5.3B | +5.2% |
| EBITDA ajustado | $13.80B | +8.0% (récord de la compañía) |
| Ingreso operativo | $8.65B | +6.7% |
| Flujo de caja libre | $7.80B | +12.1% |
De dónde vino el crecimiento
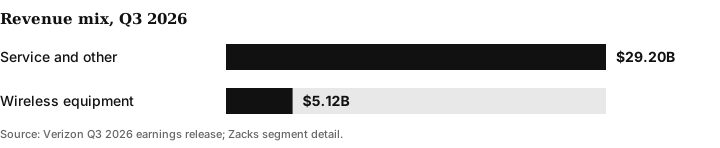
Casi todo el crecimiento estuvo en los servicios, no en los dispositivos. Los ingresos por servicios y otros subieron un 3.5% hasta $29.20 billion. Los ingresos por servicios de movilidad y banda ancha, los cargos mensuales recurrentes de los clientes de telefonía e internet, alcanzaron unos $23.5 billion, un 2.9% más. Esa tasa de crecimiento ha mejorado a lo largo del año, desde el 1.6% del primer trimestre hasta el 2.8% del segundo trimestre y el 2.9% del tercero, según el comunicado de la compañía.
Los ingresos por equipos inalámbricos se movieron en la dirección opuesta, con una caída del 9% hasta $5.12 billion. La compañía atribuyó la caída principalmente a volúmenes de renovación significativamente menores, ya que los clientes conservan sus teléfonos durante más tiempo, y a su propia decisión de gastar menos en subsidios de dispositivos. En otras palabras, Verizon vendió menos teléfonos con un costo promocional menor, y los ingresos totales aun así crecieron porque el lado de los servicios creció más rápido.
Las cifras de clientes fueron la parte más sólida del informe:
- Las adiciones netas de teléfonos de pospago fueron 406,000, por encima de las 44,000 de un año antes, lo que la compañía describió como su mejor desempeño en un tercer trimestre en cinco años.
- Las adiciones netas de cuentas de pospago fueron 137,000, lo que la compañía describió como su mayor crecimiento trimestral de cuentas en más de una década.
- La rotación total de teléfonos de pospago, la proporción de clientes que se marchan cada mes, mejoró hasta el 0.94%, mientras que la rotación de teléfonos de pospago de Consumer mejoró hasta el 0.87%.
- Las adiciones netas de banda ancha fueron 314,000, divididas entre 159,000 adiciones de acceso inalámbrico fijo y 155,000 adiciones de fibra, lo que llevó las conexiones totales de banda ancha a 17.4 million.
Por segmento, los ingresos operativos de Consumer subieron un 1.3% hasta $26.43 billion, y el ingreso operativo de Consumer subió un 5.6% hasta $8.09 billion. Los ingresos operativos de Business subieron un 2.6% hasta $7.02 billion, y el ingreso operativo de Business subió un 19.4% hasta $855 million, ayudado por menores gastos de venta, generales y administrativos.
| Segmento | Ingresos | Cambio | Ingreso operativo | Cambio |
|---|---|---|---|---|
| Consumer | $26.43B | +1.3% | $8.09B | +5.6% |
| Business | $7.02B | +2.6% | $855M | +19.4% |
Por qué las ganancias crecieron más rápido que los ingresos
Los ingresos subieron un 1.5%, pero el ingreso operativo subió un 6.7% hasta $8.65 billion, y el EBITDA ajustado, una medida de la ganancia operativa antes de depreciación, amortización, intereses e impuestos, subió un 8.0% hasta un récord de la compañía de $13.80 billion. El margen de EBITDA ajustado se expandió hasta el 40.2%, desde el 37.8% de un año antes.
El comunicado y las cifras publicadas apuntan a la disciplina de costos como la razón principal. Los gastos operativos totales cayeron un 0.2% hasta $25.66 billion, y los gastos de venta, generales y administrativos cayeron un 3.5% hasta $7.48 billion. La compañía dijo que su costo promocional de adquisición cayó un 41% interanual y que su costo promocional de retención mejoró un 30%. El director ejecutivo Dan Schulman atribuyó el enfoque a dar prioridad a ofertas para los clientes como Simplicity y un programa de fidelidad ampliado por encima de los subsidios cuantiosos, en la descripción que la propia dirección hizo de la estrategia.
Ese encuadre importa para leer el trimestre. Un operador puede sumar clientes descontando los teléfonos con fuerza, lo que eleva el número de suscriptores y los ingresos por equipos mientras presiona las ganancias. El patrón que Verizon reportó este trimestre fue el inverso: menos ventas de equipos, menor gasto promocional, más clientes y márgenes más amplios.
Flujo de caja, gasto y deuda
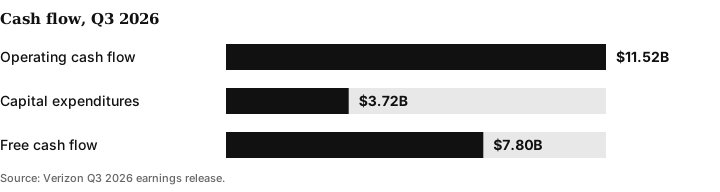
La generación de caja fue sólida en el trimestre. El flujo de caja operativo fue de $11.52 billion, un 2.2% más. Los gastos de capital fueron de $3.72 billion, por debajo de los $4.31 billion de un año antes, lo que dejó el flujo de caja libre, el efectivo que queda después del gasto de capital, en $7.80 billion, un 12.1% más.
En los primeros nueve meses del año, los gastos de capital fueron de $11.9 billion y el flujo de caja libre fue de $18.01 billion, un 14.3% más. Verizon devolvió $12.8 billion a los accionistas en ese período, un 49.0% más, compuesto por $8.8 billion en dividendos y $4.0 billion en recompras de acciones. La compañía dijo que sigue esperando recompras de hasta $4.5 billion para todo el año. La deuda neta fue de $123.72 billion al cierre del trimestre, o 2.3 veces el EBITDA ajustado, una mejora respecto al trimestre anterior.
La compañía también anunció un acuerdo valorado en más de $2 billion con Amazon Web Services. El acuerdo establece un marco comercial para escalar la computación distribuida ante las demandas en tiempo real de las cargas de trabajo de IA, utilizando la red de fibra de Verizon. Verizon dijo que sigue esperando que el total de hogares pasados por fibra supere los 32 million a fin de año, en un camino hacia 40 a 50 million a mediano plazo.
Previsiones elevadas otra vez
Verizon elevó su perspectiva para todo 2026 del EPS ajustado a $5.04 a $5.06 por acción, lo que implica un crecimiento del 7% al 7.5%, por encima de su proyección de crecimiento anterior del 6% al 7%. Fue el tercer aumento trimestral consecutivo de las previsiones, según la compañía.
Dos previsiones operativas subieron con ella. Las adiciones netas de teléfonos de pospago para todo el año ahora se esperan en 1.1 million a 1.2 million, por encima de un rango anterior de 875,000 a 1 million. El crecimiento de los ingresos por servicios de movilidad y banda ancha ahora se espera en la mitad superior del rango de 2.5% a 3.0%, con un crecimiento de alrededor del 4.0% previsto solo para el cuarto trimestre. El crecimiento del flujo de caja libre ahora se proyecta cercano al 12%. La previsión de gastos de capital se mantuvo sin cambios en $16 billion a $16.5 billion.
Qué vigilar el próximo trimestre
Tres asuntos abiertos pasan al cuarto trimestre. Primero, si el crecimiento de los ingresos por servicios de movilidad y banda ancha alcanza el aproximadamente 4.0% que la compañía previó para el trimestre, después de tres trimestres de mejora gradual. Segundo, si las adiciones de teléfonos de pospago se mantienen cerca del ritmo de este trimestre sin que el gasto promocional vuelva a subir; el objetivo anual de 1.1 million a 1.2 million de adiciones se pondrá a prueba frente a la temporada de ventas navideña, cuando los operadores suelen gastar más para ganar clientes. Tercero, si los hogares pasados por fibra superan la marca de 32 million que la compañía fijó para fin de año, y cuánto del nuevo acuerdo con AWS se refleja en los resultados del segmento Business.
Los lectores que mantienen efectivo en cuentas que pagan intereses mientras siguen la temporada de resultados quizá también quieran consultar nuestra comparación de cuentas de ahorro de alto rendimiento frente a cuentas del mercado monetario y nuestra guía sobre cuántos meses debería cubrir un fondo de emergencia.
Conclusión
El tercer trimestre de Verizon fue una historia de márgenes y suscriptores, no de ingresos. Los ingresos por servicios crecieron de forma constante, los ingresos por equipos cayeron por diseño, los costos promocionales bajaron, y las ganancias y el flujo de caja libre crecieron mucho más rápido que la línea superior. Las previsiones elevadas, el tercer aumento consecutivo, descansan en la misma afirmación que la dirección hizo en el comunicado: que se puede ganar clientes con ofertas más simples y beneficios de fidelidad en lugar de subsidios de teléfonos más grandes. El cuarto trimestre, con sus promociones estacionales más intensas, es la próxima prueba de esa afirmación.