Verizon 2026 年第三季度财报:利润超预期,营收不及预期
Verizon 2026 年第三季度:营收 $34.3B、同比增长 1.5%,调整后 EPS $1.31、增长 8.3%,EBITDA 创纪录,并连续第三个季度上调全年指引。
Verizon 于 10 月 26 日公布了 2026 年第三季度业绩,结果朝两个方向分化:利润超出预期,营收则未达预期。营业收入总额为 $34.31 billion,同比增长 1.5%;调整后每股收益为 $1.31,较上年同期的 $1.21 增长 8.3%。公司还新增了五年来单个第三季度最多的手机用户,并连续第三个季度上调全年指引。
公布的调整后 EPS 为 $1.31,市场一致预期(由 Zacks 汇总)为 $1.27。公布的营收为 $34.31 billion,市场一致预期(由 Zacks 汇总)为 $34.81 billion。按 GAAP 口径,净利润为 $5.3 billion,增长 5.2%;摊薄 EPS 为 $1.25,高于上年同期的 $1.17。净利润率为 15.5%,2025 年第三季度为 14.9%。
本季关键数字(一致预期:上文引用的 Zacks 估计):
| 指标 | 2026 年第三季度 | 同比 |
|---|---|---|
| 营业收入总额 | $34.31B | +1.5% |
| 调整后 EPS | $1.31 | +8.3% |
| GAAP 摊薄 EPS | $1.25 | 高于上年同期的 $1.17 |
| 净利润 | $5.3B | +5.2% |
| 调整后 EBITDA | $13.80B | +8.0%(公司纪录) |
| 营业利润 | $8.65B | +6.7% |
| 自由现金流 | $7.80B | +12.1% |
增长来自哪里
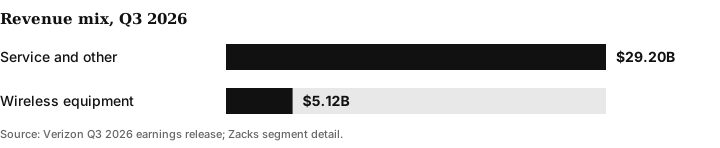
增长几乎全部来自服务,而不是设备。服务及其他收入增长 3.5%,至 $29.20 billion。移动与宽带服务收入——来自手机和互联网用户的经常性月费——达到约 $23.5 billion,增长 2.9%。据公司财报披露,这一增速在年内持续改善:第一季度 1.6%、第二季度 2.8%、第三季度 2.9%。
无线设备收入则反向而行,下降 9%,至 $5.12 billion。公司把下滑主要归因于换机量显著下降——用户使用手机的时间变长了——以及公司自身减少设备补贴支出的决定。换句话说,Verizon 卖出的手机更少、促销成本更低,而总营收仍然增长,因为服务端的增速更快。
用户数字是这份财报最强的部分:
- 后付费手机净增 406,000,高于上年同期的 44,000;公司称这是五年来最强的第三季度表现。
- 后付费账户净增 137,000;公司称这是十多年来最强的单季账户增长。
- 后付费手机总体流失率——每月离开的用户占比——改善至 0.94%,消费者后付费手机流失率改善至 0.87%。
- 宽带净增 314,000,其中固定无线接入新增 159,000、光纤新增 155,000,宽带连接总数达到 17.4 million。
分业务看,消费者业务营业收入增长 1.3%,至 $26.43 billion;消费者业务营业利润增长 5.6%,至 $8.09 billion。商业业务营业收入增长 2.6%,至 $7.02 billion;商业业务营业利润增长 19.4%,至 $855 million,受益于销售、一般及行政费用的下降。
| 业务分部 | 营收 | 变化 | 营业利润 | 变化 |
|---|---|---|---|---|
| Consumer | $26.43B | +1.3% | $8.09B | +5.6% |
| Business | $7.02B | +2.6% | $855M | +19.4% |
为什么利润增长快于营收
营收增长 1.5%,但营业利润增长 6.7%,至 $8.65 billion;调整后 EBITDA——一种扣除折旧、摊销、利息和税项前的经营利润指标——增长 8.0%,至公司纪录新高 $13.80 billion。调整后 EBITDA 利润率扩大到 40.2%,上年同期为 37.8%。
财报披露和公布的数字都指向成本纪律这个主要原因。营业费用总额下降 0.2%,至 $25.66 billion;销售、一般及行政费用下降 3.5%,至 $7.48 billion。公司表示,其促销获客成本同比下降 41%,促销留客成本改善了 30%。首席执行官 Dan Schulman 把这一做法归结为:优先用 Simplicity 等面向用户的产品和扩大的忠诚度计划,而不是重金补贴——这是管理层对自身战略的描述。
这个框架对解读本季度很重要。运营商可以用大幅打折卖手机来增加用户,那会抬高用户数和设备收入,同时压低利润。Verizon 本季度的公布模式正相反:设备销量更少、促销支出更低、用户更多、利润率更宽。
现金流、支出与债务
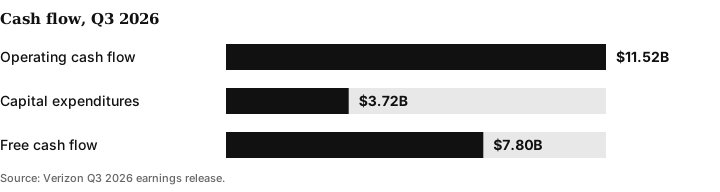
本季度现金生成稳健。经营现金流为 $11.52 billion,增长 2.2%。资本开支为 $3.72 billion,低于上年同期的 $4.31 billion;于是自由现金流——资本支出之后剩下的现金——为 $7.80 billion,增长 12.1%。
今年前九个月,资本开支为 $11.9 billion,自由现金流为 $18.01 billion,增长 14.3%。Verizon 在此期间向股东返还了 $12.8 billion,增长 49.0%,其中股息 $8.8 billion、股份回购 $4.0 billion。公司表示,全年回购仍预计最高达 $4.5 billion。季末净债务为 $123.72 billion,为调整后 EBITDA 的 2.3 倍,较上一季度改善。
公司还宣布了一项与 Amazon Web Services 达成、价值超过 $2 billion 的协议。该协议确立了一个商业框架,利用 Verizon 的光纤网络,扩展分布式计算以满足 AI 工作负载的实时需求。Verizon 表示,全年光纤覆盖仍预计在年底超过 32 million,中期目标为 40 至 50 million。
指引再次上调
Verizon 把 2026 年全年调整后 EPS 指引上调至每股 $5.04 至 $5.06,意味着增长 7% 至 7.5%,高于此前 6% 至 7% 的增长预测。据公司称,这是连续第三个季度上调指引。
两项经营预测随之上调。全年后付费手机净增现预计为 1.1 million 至 1.2 million,高于此前 875,000 至 1 million 的区间。移动与宽带服务收入增速现预计落在 2.5% 至 3.0% 区间的上半段,其中仅第四季度就预计增长约 4.0%。自由现金流增速现预计接近 12%。资本开支指引维持不变,为 $16 billion 至 $16.5 billion。
下个季度看什么
三件未决事项延续到第四季度。第一,移动与宽带服务收入增速能否达到公司对本季度约 4.0% 的预测——此前三个季度它一直在逐步改善。第二,后付费手机新增能否在促销支出不再上升的情况下保持本季度的速度;全年 1.1 million 至 1.2 million 新增的目标,将经受假日销售季的检验——那通常是运营商花钱抢用户最凶的时候。第三,光纤覆盖能否越过公司设定的年底 32 million 大关,以及与 AWS 的新协议有多少会体现在商业业务分部的业绩里。
在财报季一边关注业绩、一边把现金放在计息账户里的读者,也可以看看我们对高收益储蓄账户与货币市场账户的对比,以及我们的应急基金应该覆盖几个月指南。
结论
Verizon 的第三季度讲的是利润率和用户的故事,不是营收的故事。服务收入稳定增长,设备收入按设计下降,促销成本减少,利润和自由现金流的增长都远快于营收。连续第三次上调的指引,依托的正是管理层在财报中的那个说法:用更简单的产品和忠诚度权益赢得用户,而不是更大的手机补贴。有更重季节性促销的第四季度,是对这一说法的下一次检验。